Domain mvsc.de kaufen?
Wir ziehen mit dem Projekt
mvsc.de um.
Sind Sie am Kauf der Domain
mvsc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mvsc.de kaufen?
Sind Materialeinzelkosten variable Kosten?
Sind Materialeinzelkosten variable Kosten? Materialeinzelkosten sind in der Regel variable Kosten, da sie direkt mit der Produktionsmenge variieren. Je mehr Einheiten eines Produkts hergestellt werden, desto höher sind in der Regel die Materialeinzelkosten. Diese Kosten ändern sich also entsprechend der Produktionsmenge und können als variable Kosten betrachtet werden. Es ist wichtig, die Unterscheidung zwischen variablen und fixen Kosten zu verstehen, um die Gesamtkosten eines Unternehmens genau zu analysieren und zu planen. In vielen Kostenrechnungssystemen werden Materialeinzelkosten als variable Kosten betrachtet. **
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **


Ähnliche Suchbegriffe für Variable Kosten
Top-Angebote
Produkte zum Begriff Variable Kosten:
-
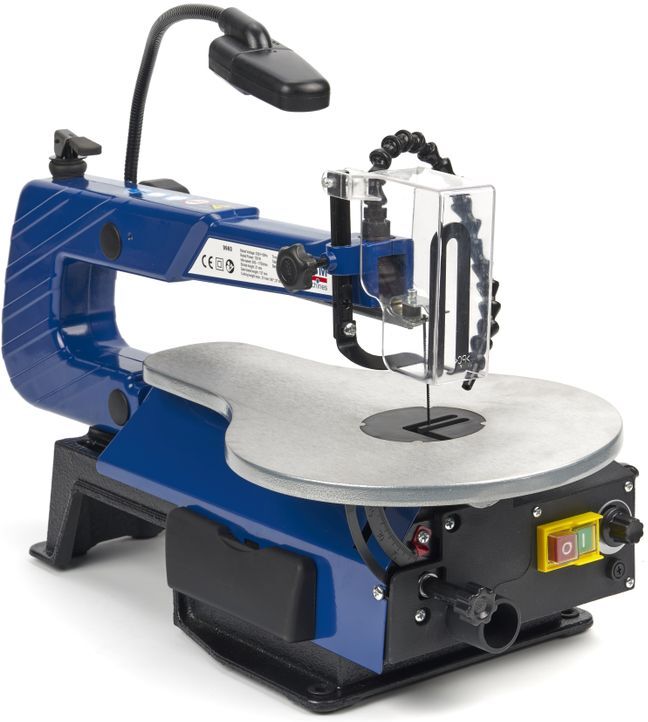
HBM variable Dekupiersäge mit Beleuchtung und Entstaubungs-SystemDiese sehr komplette Stichsägemaschine ist ein Vergnügen, mit ihr zu arbeiten. Es macht feine Sägearbeiten sehr einfach und präzise. Diese Dekupiersäge ist mit einem Blasebalg ausgestattet, der den Sägestaub sofort wegbläst, so dass Sie die Sägelinie weiterhin ungehindert sehen können. Dank des flexiblen, segmentierten Luftschlauchs können Sie den Luftstrom aus diesem Blasebalg leicht lenken. Die helle LED-Lampe mit flexiblem Hals, sorgt für noch bessere Sicht auf das Werkstück! Dank des geräuscharmen Gleichstrommotors, dessen Drehzahl über einen Drehknopf an der Vorderseite variabel einstellbar ist, kann die Sägegeschwindigkeit an das Material und an Ihre persönlichen Vorlieben angepasst werden. Die Sägeblätter können sowohl seitlich als auch frontal geklemmt werden, so dass auch sehr lange Schnitte durchgeführt werden können. Mit einer Ausladung von 406 mm und einer maximalen Schnitthöhe von 50 mm bietet diese Dekupiersäge ein breites Anwendungsspektrum. Der Stahlguss-Sockel mit schwingungsdämpfenden Gummifüßen sorgt dafür, dass diese Sägemaschine beim Sägen fest an ihrem Platz bleibt. Die Gummifüße sind außerdem mit einer Bohrung versehen, um die Stichsäge auf Wunsch dauerhaft an einem Arbeitstisch zu befestigen. Das Auswechseln des Sägeblattes wird durch einen Sägeblattspanngriff an der Oberseite der Maschine sehr erleichtert. Dadurch wird das Sägeblatt entspannt und kann anschließend ohne großen Aufwand ausgetauscht werden. Der Sägetisch kann bis zu einem Winkel von 45° geneigt werden. Ein Vakuumschlauchanschluss ermöglicht die direkte Absaugung der meisten Sägespäne. In einem Kunststoff-Werkzeugkasten an der Seite der Dekupiersäge werden die Werkzeuge zur Einstellung und Wartung dieser Maschine aufbewahrt. Dies ist eine sehr komplette Stichsägemaschine, die sich hervorragend für Präzisionsstichsägearbeiten in Holz und dünnen Metallplatten eignet. Geeignete Sägeblätter finden Sie auf unserer Website hier.129,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konzeption und Anwendung der Kosten- und Erlösrechnung in sächsischen Versicherungsvermittlerunternehmen am Beispiel eines MittelständischenKonzeption Und Anwendung Der Kosten- Und Erlösrechnung In Sächsischen Versicherungsvermittlerunternehmen Am Beispiel Eines Mittelständischen Versicherungsunternehmens, Taschenbuch Von Lars Wade, Grin, 978-3-656-24992-4, Seitenanzahl: 3619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
-
Sind Gemeinkosten variable Kosten?
Sind Gemeinkosten variable Kosten? Gemeinkosten sind in der Regel fixe Kosten, die unabhängig von der Produktionsmenge anfallen. Sie umfassen Ausgaben wie Miete, Versicherungen und Verwaltungskosten, die nicht direkt mit der Produktion eines bestimmten Produkts in Verbindung stehen. Variable Kosten hingegen variieren mit der Produktionsmenge und umfassen beispielsweise Material- und Arbeitskosten. Gemeinkosten können jedoch auch teilweise variabel sein, wenn sie sich aufgrund von Produktionsänderungen ändern. Insgesamt sind Gemeinkosten jedoch in der Regel fixe Kosten. **
-
Sind Transportkosten variable Kosten?
Ja, Transportkosten gelten in der Regel als variable Kosten, da sie direkt von der Menge der transportierten Güter abhängen. Je mehr Güter transportiert werden, desto höher sind die Transportkosten. **
-
Sind Umsatzkosten variable Kosten?
Ja, Umsatzkosten sind in der Regel variable Kosten, da sie direkt mit dem Umsatz eines Unternehmens zusammenhängen. Je höher der Umsatz, desto höher sind in der Regel auch die Umsatzkosten. Allerdings können auch fixe Kosten in den Umsatzkosten enthalten sein, wie beispielsweise Mietkosten für Verkaufsräume. **


Wann sind variable Kosten Gemeinkosten?
Variable Kosten sind dann Gemeinkosten, wenn sie auf mehrere Kostenstellen oder Produkte verteilt werden müssen und nicht direkt einem bestimmten Kostenträger zugeordnet werden können. Dies ist häufig der Fall, wenn die variable Kosten für allgemeine Betriebsmittel wie Strom, Wasser oder Reinigungsdienste anfallen. In solchen Fällen werden die variablen Kosten als Gemeinkosten betrachtet, da sie nicht eindeutig einem bestimmten Produkt oder einer bestimmten Abteilung zugeordnet werden können. Die Verteilung der variablen Gemeinkosten auf die verschiedenen Kostenstellen erfolgt in der Regel anhand von Schlüsselkostenstellen oder Schlüsselkennzahlen. Dadurch wird sichergestellt, dass die Gemeinkosten fair und nachvollziehbar auf die verschiedenen Kostenträger verteilt werden. **
Warum steigen durchschnittliche variable Kosten?
Durchschnittliche variable Kosten steigen in der Regel, wenn die Produktion erhöht wird, da mehr Ressourcen benötigt werden, um zusätzliche Einheiten herzustellen. Dies kann zu Engpässen bei Rohstoffen oder Arbeitskräften führen, was die Kosten pro Einheit erhöht. Zudem können Skaleneffekte auftreten, wenn die Produktion über das optimale Niveau hinaus gesteigert wird, was zu ineffizienten Kostensteigerungen führen kann. Auch externe Faktoren wie steigende Energie- oder Transportkosten können die variablen Kosten erhöhen. Letztendlich können auch technologische Veränderungen oder Produktionsprobleme zu einem Anstieg der durchschnittlichen variablen Kosten führen. **
Top-Angebote
Produkte zum Begriff Variable Kosten:
-
Persen Verlag Variable Anwendung von LiegestützenBeim Street Workout in der Turnhalle gilt es, Übungen zu finden, zu kreieren und mit Varianten zu versehen, die auch für den bisher Untrainierten ein Ziel darstellen und zu einem intensiven Üben motivieren. Wenn dies gelingt, ist der Einsatz von Street Workout in der Schule, auch schon im Sportunterricht der Sekundarstufe I, eine Ergänzung und Bereicherung. Im Fokus dieser Unterrichtseinheit stehen "Variable Anwendung von Liegestützen": Die Inhalte sind speziell auf den Sportunterricht in der Turnhalle abgestimmt, altbewährte Sportgeräte gewinnen so einen neuen Aufforderungscharakter und ermöglichen den Schülern ein innovatives, selbstständiges Fitnesstraining. Nach einer kurzen methodisch-didaktischen Einführung und Hinweisen zu Bewertung und Zensierung zeigen die Unterlagen eine Vielzahl an bebilderten Übungsformen sowie Möglichkeiten zur Differenzierung auf.8,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergleich einer kommerziellen Intrusion Detection Software mit einer OpenSource-Lösung im Bezug aus Leistung, Anwendbarkeit und Kosten, TaschenbuchVergleich Einer Kommerziellen Intrusion Detection Software Mit Einer Opensource-lösung Im Bezug Aus Leistung, Anwendbarkeit Und Kosten, Taschenbuch Von Denis Aumüller, Grin, 978-3-8386-6853-6, Seitenanzahl: 8874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HBM variable Dekupiersäge mit Beleuchtung und Entstaubungs-SystemDiese sehr komplette Stichsägemaschine ist ein Vergnügen, mit ihr zu arbeiten. Es macht feine Sägearbeiten sehr einfach und präzise. Diese Dekupiersäge ist mit einem Blasebalg ausgestattet, der den Sägestaub sofort wegbläst, so dass Sie die Sägelinie weiterhin ungehindert sehen können. Dank des flexiblen, segmentierten Luftschlauchs können Sie den Luftstrom aus diesem Blasebalg leicht lenken. Die helle LED-Lampe mit flexiblem Hals, sorgt für noch bessere Sicht auf das Werkstück! Dank des geräuscharmen Gleichstrommotors, dessen Drehzahl über einen Drehknopf an der Vorderseite variabel einstellbar ist, kann die Sägegeschwindigkeit an das Material und an Ihre persönlichen Vorlieben angepasst werden. Die Sägeblätter können sowohl seitlich als auch frontal geklemmt werden, so dass auch sehr lange Schnitte durchgeführt werden können. Mit einer Ausladung von 406 mm und einer maximalen Schnitthöhe von 50 mm bietet diese Dekupiersäge ein breites Anwendungsspektrum. Der Stahlguss-Sockel mit schwingungsdämpfenden Gummifüßen sorgt dafür, dass diese Sägemaschine beim Sägen fest an ihrem Platz bleibt. Die Gummifüße sind außerdem mit einer Bohrung versehen, um die Stichsäge auf Wunsch dauerhaft an einem Arbeitstisch zu befestigen. Das Auswechseln des Sägeblattes wird durch einen Sägeblattspanngriff an der Oberseite der Maschine sehr erleichtert. Dadurch wird das Sägeblatt entspannt und kann anschließend ohne großen Aufwand ausgetauscht werden. Der Sägetisch kann bis zu einem Winkel von 45° geneigt werden. Ein Vakuumschlauchanschluss ermöglicht die direkte Absaugung der meisten Sägespäne. In einem Kunststoff-Werkzeugkasten an der Seite der Dekupiersäge werden die Werkzeuge zur Einstellung und Wartung dieser Maschine aufbewahrt. Dies ist eine sehr komplette Stichsägemaschine, die sich hervorragend für Präzisionsstichsägearbeiten in Holz und dünnen Metallplatten eignet. Geeignete Sägeblätter finden Sie auf unserer Website hier.129,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Materialeinzelkosten variable Kosten?
Sind Materialeinzelkosten variable Kosten? Materialeinzelkosten sind in der Regel variable Kosten, da sie direkt mit der Produktionsmenge variieren. Je mehr Einheiten eines Produkts hergestellt werden, desto höher sind in der Regel die Materialeinzelkosten. Diese Kosten ändern sich also entsprechend der Produktionsmenge und können als variable Kosten betrachtet werden. Es ist wichtig, die Unterscheidung zwischen variablen und fixen Kosten zu verstehen, um die Gesamtkosten eines Unternehmens genau zu analysieren und zu planen. In vielen Kostenrechnungssystemen werden Materialeinzelkosten als variable Kosten betrachtet. **
-
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
-
Sind Gemeinkosten variable Kosten?
Sind Gemeinkosten variable Kosten? Gemeinkosten sind in der Regel fixe Kosten, die unabhängig von der Produktionsmenge anfallen. Sie umfassen Ausgaben wie Miete, Versicherungen und Verwaltungskosten, die nicht direkt mit der Produktion eines bestimmten Produkts in Verbindung stehen. Variable Kosten hingegen variieren mit der Produktionsmenge und umfassen beispielsweise Material- und Arbeitskosten. Gemeinkosten können jedoch auch teilweise variabel sein, wenn sie sich aufgrund von Produktionsänderungen ändern. Insgesamt sind Gemeinkosten jedoch in der Regel fixe Kosten. **
Ähnliche Suchbegriffe für Variable Kosten
-
Konzeption und Anwendung der Kosten- und Erlösrechnung in sächsischen Versicherungsvermittlerunternehmen am Beispiel eines MittelständischenKonzeption Und Anwendung Der Kosten- Und Erlösrechnung In Sächsischen Versicherungsvermittlerunternehmen Am Beispiel Eines Mittelständischen Versicherungsunternehmens, Taschenbuch Von Lars Wade, Grin, 978-3-656-24992-4, Seitenanzahl: 3619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Variable Winkelverkettung Schallschutz System 40, für Stellwandhöhen 1200 mmDie variable Winkelverkettung dient zum Verbinden von zwei Stellwänden des Schallschutzes System 40. Aufgrund des beliebig verstellbaren Winkels, ermöglicht sie eine freie Anordnung der Stellwände zueinander. Die variable Winkelverkettung ist für die Stellwandhöhen 1200 mm, 1400 mm, 1600 mm und 1800 mm erhältlich. Weitere Details: • Bestandteil des Schallschutzes System 40 • Zum Verbinden von 2 Stellwänden in beliebigem Winkel • Ermöglicht freie Positionierung der Stellwände zueinander • Für Stellwandhöhen: 1200 mm, 1400 mm, 1600 mm und 1800 mm80,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Sind Transportkosten variable Kosten?
Ja, Transportkosten gelten in der Regel als variable Kosten, da sie direkt von der Menge der transportierten Güter abhängen. Je mehr Güter transportiert werden, desto höher sind die Transportkosten. **
-
Sind Umsatzkosten variable Kosten?
Ja, Umsatzkosten sind in der Regel variable Kosten, da sie direkt mit dem Umsatz eines Unternehmens zusammenhängen. Je höher der Umsatz, desto höher sind in der Regel auch die Umsatzkosten. Allerdings können auch fixe Kosten in den Umsatzkosten enthalten sein, wie beispielsweise Mietkosten für Verkaufsräume. **
-
Wann sind variable Kosten Gemeinkosten?
Variable Kosten sind dann Gemeinkosten, wenn sie auf mehrere Kostenstellen oder Produkte verteilt werden müssen und nicht direkt einem bestimmten Kostenträger zugeordnet werden können. Dies ist häufig der Fall, wenn die variable Kosten für allgemeine Betriebsmittel wie Strom, Wasser oder Reinigungsdienste anfallen. In solchen Fällen werden die variablen Kosten als Gemeinkosten betrachtet, da sie nicht eindeutig einem bestimmten Produkt oder einer bestimmten Abteilung zugeordnet werden können. Die Verteilung der variablen Gemeinkosten auf die verschiedenen Kostenstellen erfolgt in der Regel anhand von Schlüsselkostenstellen oder Schlüsselkennzahlen. Dadurch wird sichergestellt, dass die Gemeinkosten fair und nachvollziehbar auf die verschiedenen Kostenträger verteilt werden. **
-
Warum steigen durchschnittliche variable Kosten?
Durchschnittliche variable Kosten steigen in der Regel, wenn die Produktion erhöht wird, da mehr Ressourcen benötigt werden, um zusätzliche Einheiten herzustellen. Dies kann zu Engpässen bei Rohstoffen oder Arbeitskräften führen, was die Kosten pro Einheit erhöht. Zudem können Skaleneffekte auftreten, wenn die Produktion über das optimale Niveau hinaus gesteigert wird, was zu ineffizienten Kostensteigerungen führen kann. Auch externe Faktoren wie steigende Energie- oder Transportkosten können die variablen Kosten erhöhen. Letztendlich können auch technologische Veränderungen oder Produktionsprobleme zu einem Anstieg der durchschnittlichen variablen Kosten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.